 ספטמבר 30, 2026
אימון כלכלי עם תזרים מזומנים
מבוא
אימון כלכלי עם תזרים מזומנים הפך לאחד הכלים העוצמתיים ביותר שבעלי עסקים קטנים ובינוניים משתמשים בהם כדי לשרוד ולצמוח בשוק תחרותי. עסקים רבים מציגים רווחיות על הנייר, אך חווים קשיים אמיתיים בניהול תזרים יומיומי — מצב שמוביל לפערים מסוכנים בין ההכנסות להוצאות. ברגע שבעל עסק מבין את הדינמיקה הפנימית של תזרים המזומנים שלו, הוא רוכש יכולת שליטה אמיתית על גורל העסק.
בני וזנה מתמחה בדיוק בתחום הזה — ליווי עסקים בתהליך אימון כלכלי מעמיק שמשלב ניתוח תזרים מזומנים, בניית תוכניות פעולה ויישום כלים פיננסיים מעשיים. תהליך האימון אינו מסתפק בייעוץ תיאורטי, אלא מתמקד בשינוי הרגלים פיננסיים, בבניית מערכות בקרה ובהטמעת תרבות ניהולית חדשה בתוך הארגון. כתוצאה מכך, עסקים שעוברים תהליך כזה מדווחים על שיפור משמעותי ביציבות הפיננסית שלהם.
במדריך זה נסקור את מכלול ההיבטים של אימון כלכלי עם תזרים מזומנים — החל מהגדרות יסוד, דרך שיטות עבודה מתקדמות, ועד לטעויות הנפוצות שבעלי עסקים עושים ואיך להימנע מהן. קראו בעיון, יישמו את העקרונות, וראו כיצד ניהול פיננסי נכון הופך את העסק שלכם למנוע צמיחה יציב ועוצמתי.
מהו אימון כלכלי ומדוע תזרים המזומנים הוא הלב שלו
אימון כלכלי הוא תהליך ליווי אישי ומקצועי שבמסגרתו מאמן פיננסי מנוסה עובד עם בעל העסק כדי לזהות חולשות, לבנות חוזקות ולהטמיע שיטות ניהול כסף אפקטיביות. בניגוד לייעוץ חשבונאי קלאסי שמתמקד בדוחות לאחר העובדה, האימון הכלכלי פועל בזמן אמת ומתמקד בהחלטות היומיומיות.
תזרים המזומנים — או Cash Flow — מייצג את תנועת הכסף הממשית בתוך העסק ומחוצה לו. לעומת הרווח החשבונאי, תזרים המזומנים משקף את המציאות הפיננסית הנוכחית: כמה כסף נכנס היום, כמה יוצא מחר, ומה הצפי לחודש הבא. לכן, עסק יכול להיות “רווחי” על הנייר ועדיין לקרוס בגלל בעיית תזרים חריפה.
ההבדל בין רווח לתזרים מזומנים
הבינו את ההבחנה הקריטית הזו: רווח הוא מושג חשבונאי, ואילו תזרים הוא מציאות תפעולית. עסק שמוכר בתשלומים דחויים עשוי להציג רווח גבוה, אך בפועל הכסף אינו זמין לתשלום שכר, ספקים או מסים.
| מאפיין | רווח חשבונאי | תזרים מזומנים |
|---|---|---|
| מה הוא מודד | הכנסות פחות הוצאות בתקופה | כסף שנכנס ויוצא בפועל |
| מתי רלוונטי | לדיווח מס ולמשקיעים | לניהול יומיומי ותכנון |
| כולל חייבים ולקוחות | כן — גם אם לא שולם | לא — רק כסף שהתקבל |
| מראה סכנת קריסה | לא תמיד | כן — מיידית |
מרכיבי תוכנית האימון הכלכלי האפקטיבית
תוכנית אימון כלכלי מקצועית בנויה מכמה שכבות שפועלות יחד כדי ליצור שינוי מערכתי אמיתי. ראשית, המאמן מבצע אבחון פיננסי מקיף של העסק — הוא בוחן את הדוחות הכספיים, מנתח את מחזורי ההכנסות, ומזהה את נקודות הדליפה בתזרים.
שנית, המאמן בונה יחד עם בעל העסק תוכנית תזרים צפויה — מסמך חי שמפרט את כל ההכנסות וההוצאות הצפויות לשלושה עד שישה חודשים קדימה. בזכות כך, בעל העסק מפסיק לנהל את הכספים בצורה ריאקטיבית ומתחיל לפעול באופן פרואקטיבי ומתוכנן.
שלבי תהליך האימון
- ✓אבחון ראשוני: ניתוח מצב פיננסי קיים, זיהוי פערים ובניית תמונה מלאה של תזרים העסק.
- ✓הגדרת יעדים: קביעת מטרות פיננסיות ריאליות לטווח קצר, בינוני וארוך.
- ✓בניית תוכנית תזרים: יצירת תחזית מזומנים חודשית מפורטת ומעשית.
- ✓הטמעת כלים: הכנסת מערכות ניהול, לוחות בקרה ופרוטוקולי עבודה.
- ✓מעקב ושיפור: פגישות שוטפות לניתוח סטיות ועדכון התוכנית בהתאם.
כלים מרכזיים שמאמן כלכלי מלמד לשלוט בהם
מאמן כלכלי מקצועי מצייד את בעל העסק בארסנל שלם של כלים פיננסיים. כל כלי פותר בעיה ספציפית ומחזק היבט אחר של ניהול התזרים. למדו להשתמש בהם באופן עקבי — ותגלו שהשליטה הפיננסית שלכם משתפרת בצורה דרמטית.
דוח תזרים מזומנים חודשי
בנו דוח תזרים חודשי שמפריד בין שלושה סוגי פעילות: תפעולית, השקעתית ומימונית. הדוח מאפשר לכם לזהות בדיוק מאיפה הכסף מגיע ולאן הוא הולך. השוואה בין הצפוי לבין הבפועל מגלה מגמות שחייבים לטפל בהן.
תחזית תזרים שבועית
מעבר לדוח החודשי, בנו תחזית שבועית שמכסה את ארבעת השבועות הקרובים. כלי זה קריטי במיוחד לעסקים עם תנודתיות גבוהה בהכנסות. התחזית השבועית מאפשרת לכם לזהות מחסור צפוי בזמן ולנקוט פעולה לפני שהמשבר מגיע.
ניתוח נקודת האיזון
חשבו את נקודת האיזון של העסק שלכם — כלומר, את רמת ההכנסות שמעליה העסק רווחי. הכירו את המספר הזה בעל פה, כי הוא הבסיס לכל החלטה תפעולית שתקבלו. לאחר מכן, עקבו מדי חודש אחרי המרחק בין ההכנסות בפועל לנקודת האיזון.
שיטת “שלושת הקופות” לניהול תזרים חכם
אחת השיטות הפרקטיות שמאמנים כלכליים מובילים מלמדים היא שיטת “שלושת הקופות”. השיטה מחלקת את הכסף הנכנס לעסק לשלושה חשבונות ייעודיים, כל אחד עם מטרה ברורה.
- ✓קופה תפעולית: כסף לתשלום הוצאות שוטפות — שכר, ספקים, שכירות.
- ✓קופת מס וחובות: הפרשה חודשית קבועה למס הכנסה, מע”מ וביטוח לאומי.
- ✓קופת צמיחה ורזרבה: כסף להשקעה בפיתוח עסקי ולמצבי חירום.
כאשר אתם מפרידים את הכסף פיזית בין החשבונות, אתם מונעים את אחת הטעויות הנפוצות ביותר — שימוש בכסף שמיועד למס לצורך תפעול שוטף. בהתאם לכך, תחושת השליטה הפיננסית עולה באופן מיידי.
הקשר בין אימון כלכלי לאסטרטגיה עסקית רחבה
אימון כלכלי אינו עומד בפני עצמו — הוא חלק בלתי נפרד מהאסטרטגיה העסקית הכוללת. עסק שמנהל תזרים מזומנים בצורה מקצועית רוכש יכולת לתכנן השקעות, לגייס עובדים ולהיכנס לשווקים חדשים מתוך ביטחון ולא מתוך לחץ.
לכן, מאמנים כלכליים מובילים משלבים את עבודת התזרים עם תכנון אסטרטגי רחב יותר. עבודה עם מנטור עסקי מנוסה לצד האימון הכלכלי יוצרת סינרגיה חזקה — האחד מספק את הכיוון האסטרטגי, והשני מבטיח שהמשאבים הכספיים תומכים בכיוון הזה.
מעבר לכך, כאשר בעל העסק מבין את הפיננסים שלו לעומק, הוא מקבל החלטות אסטרטגיות טובות יותר — כי הוא מבין את המחיר הריאלי של כל בחירה.

טעויות נפוצות בניהול תזרים מזומנים ואיך להימנע מהן
בעלי עסקים רבים חוזרים על אותן טעויות שוב ושוב. זהו רשימת הטעויות הקריטיות שמאמן כלכלי טוב עוזר לכם לזהות ולתקן:
- ✗ערבוב כספים אישיים ועסקיים: שימוש בחשבון הפרטי לצרכי עסק יוצר עיוור פיננסי מוחלט.
- ✗אי-מעקב אחרי חייבים: לקוחות שלא משלמים בזמן פוגעים ישירות בתזרים — עקבו אחרי חשבוניות פתוחות מדי שבוע.
- ✗תמחור לא נכון: מחיר שאינו מכסה את כל העלויות האמיתיות — כולל הוצאות עקיפות — מייצר הפסד נסתר.
- ✗היעדר רזרבה פיננסית: עסק ללא כרית ביטחון של שלושה חודשי הוצאות נמצא בסכנה מתמדת.
- ✗תנאי תשלום לא מאוזנים: לשלם לספקים מהר ולגבות מלקוחות לאט — מתכון לבעיית תזרים כרונית.
- ✗התעלמות מעונתיות: עסקים עם עונתיות חייבים לתכנן מראש את החודשים החלשים.
צרו איתנו קשר
יש לכם שאלה או שאתם רוצים לשמוע עוד? נשמח לעמוד לרשותכם.
כיצד לבחור מאמן כלכלי מקצועי
בשוק פועלים מאמנים כלכליים רבים, אך לא כולם מתאימים לכל עסק. בחרו מאמן שמשלב ידע תיאורטי עמוק עם ניסיון פרקטי אמיתי בעולם העסקים. בדקו האם הוא עצמו ניהל עסק, האם יש לו רקע בחשבונאות ניהולית, והאם הוא מכיר את הענף הספציפי שלכם.
כמו כן, בדקו את יכולות התקשורת שלו — מאמן כלכלי מצוין יודע להסביר מושגים מורכבים בשפה פשוטה ומובנת. הבנת סגנונות תקשורת שונים היא כישור חיוני שמאמן טוב מביא איתו — כי כל בעל עסק לומד ומעבד מידע בצורה שונה.
שאלות שכדאי לשאול לפני שבוחרים מאמן
- ✓כמה עסקים ליוויתם בתחום תזרים המזומנים?
- ✓מה השיטה שלכם לאבחון פיננסי ראשוני?
- ✓כיצד אתם מודדים הצלחה בתהליך האימון?
- ✓האם אתם עובדים עם כלים דיגיטליים לניהול תזרים?
- ✓מה קורה אם לא נראה שיפור תוך שלושה חודשים?
מערכות דיגיטליות לניהול תזרים מזומנים
הטכנולוגיה שינתה את האופן שבו עסקים מנהלים את התזרים שלהם. כיום קיימות מערכות מתקדמות שמאפשרות לעקוב אחרי תזרים בזמן אמת, לבנות תחזיות אוטומטיות ולקבל התראות כאשר יתרת המזומנים יורדת מתחת לסף שהגדרתם.
בחרו מערכת שמתממשקת עם תוכנת הנהלת החשבונות שלכם ועם חשבון הבנק העסקי. וודאו שהמערכת מאפשרת לבנות תרחישים שונים — “מה יקרה אם נאבד לקוח מרכזי?” או “מה יקרה אם נגייס עובד נוסף?” — כי תכנון תרחישים הוא אחד הכלים החזקים ביותר בניהול פיננסי.
לבדיקת חבילות ומחירים של מערכת ניהול תזרים מתקדמת, עיינו בתזרים פלוס — מערכת תזרים מזומנים וניהול פיננסי חכם, שמציעה פתרון מקיף לעסקים בכל גודל.
קריטריונים לבחירת מערכת ניהול תזרים
| קריטריון | חשיבות | מה לבדוק |
|---|---|---|
| התממשקות עם חשבונאות | גבוהה מאוד | האם מתחבר ל-Priority, חשבשבת, QuickBooks? |
| ממשק משתמש | גבוהה | האם בעל העסק יכול לעבוד איתו בעצמו? |
| תחזית אוטומטית | גבוהה מאוד | האם המערכת בונה תחזית על בסיס נתונים היסטוריים? |
| התראות חכמות | בינונית | האם שולחת התראה על חריגה מסף? |
| ניתוח תרחישים | גבוהה | האם מאפשרת לדמות מצבים שונים? |
אימון כלכלי בשלבים שונים של חיי העסק
הצרכים הפיננסיים של עסק משתנים בהתאם לשלב שבו הוא נמצא. עסק בשלב ההקמה זקוק לאימון שמתמקד בבניית מבנה פיננסי נכון מהיסוד — חשבונות נפרדים, מדיניות תמחור ותנאי תשלום ברורים. לעומת זאת, עסק בשלב הצמיחה זקוק לאימון שמתמקד בניהול הגידול — כי צמיחה מהירה יכולה להרוג עסק בדיוק כמו שירידה במכירות יכולה.
עסקים בוגרים, לעומת זאת, זקוקים לאימון שמתמקד ביעילות ואופטימיזציה — זיהוי הוצאות מיותרות, שיפור מחזורי גביה ובניית רזרבות אסטרטגיות. לפיכך, מאמן כלכלי מקצועי מתאים את הגישה שלו לשלב הספציפי שבו נמצא העסק.
אימון לעסקים בשלב ההקמה
הגדירו מהיום מבנה פיננסי נכון: פתחו חשבון עסקי נפרד, קבעו מדיניות תמחור שמכסה את כל העלויות, והטמיעו מערכת מעקב בסיסית. בנוסף, בנו תחזית תזרים לשנה הראשונה שכוללת תרחיש אופטימי, ריאליסטי ופסימי.
אימון לעסקים בשלב הצמיחה
בשלב הצמיחה, הקדישו תשומת לב מיוחדת לניהול ההון החוזר — המלאי, החייבים והזכאים. עסקים צומחים לעיתים קרובות נתקלים בבעיית “צמיחה שיורקת מזומנים” — כלומר, ככל שמוכרים יותר, כך נדרש יותר הון עובד. לכן, תכננו מראש את מקורות המימון שיתמכו בצמיחה.
מדידת הצלחת תהליך האימון הכלכלי
כל תהליך אימון כלכלי מקצועי חייב לכלול מדדי הצלחה ברורים. קבעו מראש אילו KPIs תמדדו ומה יהיה הבסיס להשוואה. ללא מדידה, אי אפשר לדעת האם האימון מניב תוצאות.
- ✓ימי גביה ממוצעים (DSO): כמה ימים לוקח לגבות תשלום מלקוח — ירידה במדד זה מעידה על שיפור בתזרים.
- ✓יחס נזילות שוטף: יחס בין נכסים שוטפים להתחייבויות שוטפות — מעל 1.5 נחשב בריא.
- ✓מחזור ימי מלאי: כמה ימים המלאי יושב במחסן לפני שנמכר.
- ✓יתרת מזומנים ממוצעת: הגדילו את היתרה הממוצעת חודש אחרי חודש.
- ✓אחוז סטייה מתחזית: כמה מדויקת התחזית שלכם — ירידה בסטייה מעידה על שיפור בניהול.
עיינו גם במשאבים חיצוניים איכותיים כמו פורטל עסקים, חינוך וכלכלה שמציע מאמרים, כלים ומידע עדכני לבעלי עסקים המעוניינים להעמיק את הידע הפיננסי שלהם.
הממד האנושי של אימון כלכלי
אחד הדברים שמפתיעים בעלי עסקים רבים בתהליך האימון הכלכלי הוא הממד הפסיכולוגי העמוק שלו. כסף אינו רק מספרים — הוא קשור לאמונות, לפחדים ולדפוסי התנהגות שנבנו לאורך שנים. מאמן כלכלי טוב עוזר לבעל העסק לזהות את הדפוסים הרגשיים שמשפיעים על ההחלטות הפיננסיות שלו.
למשל, בעלי עסקים רבים מתקשים לגבות חובות מלקוחות בגלל חשש מעימות. אחרים נמנעים מהשקעה בעסק בגלל פחד מסיכון. חלקם מוציאים יתר על המידה בגלל צורך לשדר הצלחה. כל אחד מהדפוסים הללו משפיע ישירות על תזרים המזומנים — ולכן חשוב לטפל בהם.
מעבר לכך, האימון הכלכלי בונה ביטחון עצמי פיננסי. כאשר בעל עסק מבין את המספרים שלו ויודע לקרוא תחזית תזרים, הוא מרגיש שולט בגורל עסקו — ותחושה זו משפיעה לטובה על כל ההחלטות שהוא מקבל.
תכנון תזרים מזומנים לפי עונתיות ומחזוריות עסקית
עסקים רבים מתמודדים עם תנודות עונתיות משמעותיות — חנויות אופנה, עסקי תיירות, קייטרינג ואפילו משרדי רואי חשבון חווים עליות וירידות חדות לאורך השנה. לכן, תכנון תזרים שאינו מתחשב בעונתיות הוא תכנון חסר ומסוכן. מאמן כלכלי מנוסה עוזר לבעל העסק לזהות את הדפוס העונתי שלו ולבנות תוכנית שמתמודדת איתו מראש.
הגישה הנכונה היא לנתח את נתוני שלוש השנים האחרונות ולזהות את החודשים החזקים והחלשים. לאחר מכן, בונים תוכנית שבה בחודשים החזקים מצמצמים הוצאות שאינן הכרחיות ומצברים רזרבות, ואילו בחודשים החלשים נשענים על הרזרבה שנבנתה. כך, העסק שומר על יציבות לאורך כל השנה.
בניית “מפת עונתיות” לעסק שלכם
צרו טבלה פשוטה שמציגה את ממוצע ההכנסות לכל חודש בשלוש השנים האחרונות. סמנו את שלושת החודשים החזקים ואת שלושת החודשים החלשים. בהתאם לכך, קבעו יעד חיסכון חודשי בחודשים החזקים שיממן את הפעילות בחודשים החלשים.
בנוסף, בדקו האם שינוי מבנה ההצעות שלכם יכול לפזר הכנסות לאורך השנה — למשל, הצעת חבילות שנתיות, מנויים חודשיים או תשלומים מראש בתמורה להנחה. פיזור ההכנסות הוא אחת הדרכים האפקטיביות ביותר לייצב את התזרים.
ניהול יחסי ספקים ולקוחות לשיפור התזרים
תזרים המזומנים אינו רק עניין פנימי — הוא מושפע עמוקות מהיחסים שאתם מנהלים עם הספקים ועם הלקוחות שלכם. מאמן כלכלי טוב מלמד כיצד לנהל משא ומתן על תנאי תשלום שמשפרים את התזרים משני הצדדים. עסקים שמשכילים לנהל את הצד הזה נהנים מיתרון תחרותי משמעותי.
מצד הספקים, שאפו להאריך את מועדי התשלום — מ-30 יום ל-45 או 60 יום. מצד הלקוחות, שאפו לקצר את מועדי הגביה — הציעו הנחה קטנה לתשלום מוקדם, הטמיעו מדיניות ריבית על פיגורים, ובצעו מעקב אקטיבי אחרי חשבוניות פתוחות. הפרש של 15 עד 30 יום בין גביה לתשלום יכול לשנות את פני התזרים לחלוטין.
פרוטוקול גביה יעיל
בנו פרוטוקול גביה ברור שכולל שלבים מוגדרים: תזכורת אוטומטית שבוע לפני מועד התשלום, שיחת טלפון ביום הפיגור הראשון, מכתב רשמי לאחר שבוע, ועצירת שירות לאחר שבועיים. הפרוטוקול מוציא את הרגש מתהליך הגביה ומפחית את אי הנוחות שבעלי עסקים רבים חשים.
כמו כן, הטמיעו מדיניות אשראי לקוחות — לפני שנותנים ללקוח חדש אשראי, בדקו את היסטוריית התשלומים שלו. מאמן כלכלי מנוסה ינחה אתכם כיצד לבנות מדיניות כזו בצורה שמגנה על התזרים שלכם מבלי לפגוע ביחסי הלקוח.
עלויות ותמחור של תהליך אימון כלכלי
אחת השאלות הנפוצות ביותר שבעלי עסקים שואלים היא: “כמה עולה אימון כלכלי?” התשובה תלויה במספר גורמים — גודל העסק, מורכבות הפיננסים, משך התהליך ורמת הניסיון של המאמן. עם זאת, חשוב להבין שאימון כלכלי מקצועי אינו הוצאה — הוא השקעה עם תשואה מדידה.
| סוג תהליך | משך טיפוסי | מה כלול | למי מתאים |
|---|---|---|---|
| אבחון פיננסי בסיסי | פגישה אחת עד שתיים | ניתוח מצב, המלצות ראשוניות | עסקים שרוצים לבדוק מצב |
| ליווי קצר טווח | 3 עד 6 חודשים | בניית תחזית, הטמעת כלים, מעקב | עסקים עם בעיית תזרים נקודתית |
| ליווי שנתי מלא | 12 חודשים | אימון מקיף, בקרה חודשית, אסטרטגיה | עסקים שרוצים שינוי מערכתי |
| ליווי שוטף מתמשך | ללא הגבלה | ייעוץ שוטף, תמיכה בהחלטות, דוחות | עסקים בצמיחה מואצת |
חשבו על כך כך: אם מאמן כלכלי עוזר לכם לזהות דליפת כסף של 5,000 שקל בחודש — תוך שנה חסכתם 60,000 שקל. בהשוואה לעלות האימון, התשואה ברורה. לכן, השאלה הנכונה אינה “כמה עולה האימון?” אלא “כמה עולה לי לא לעשות אימון?”
כיצד למדוד את ה-ROI של תהליך האימון
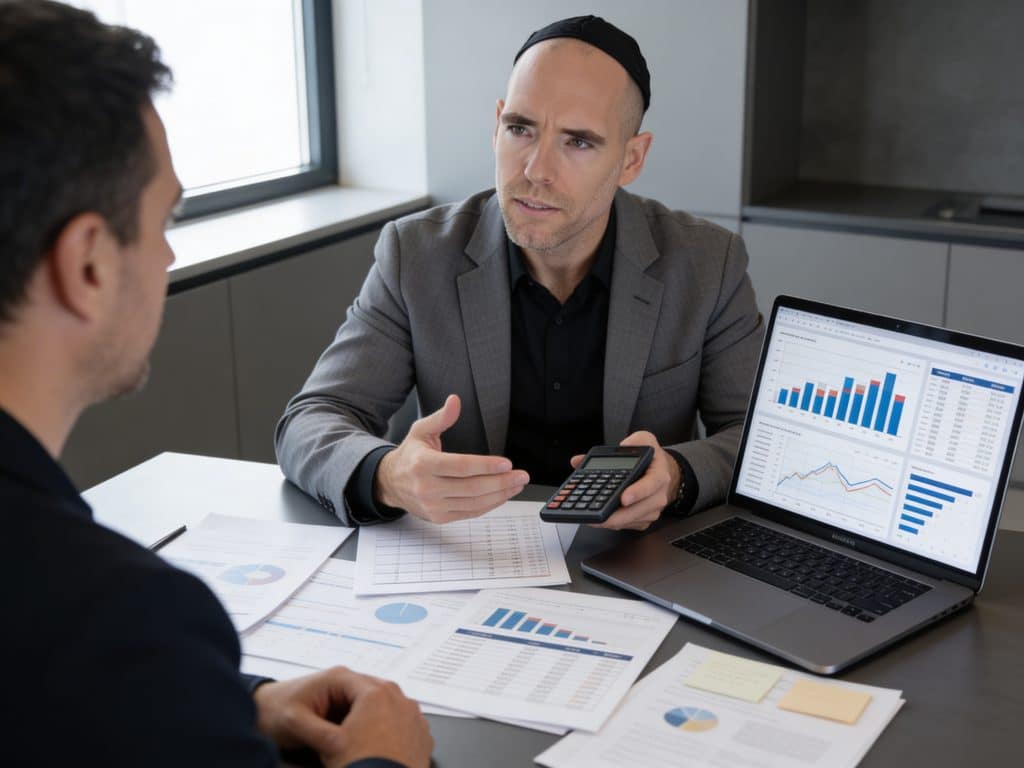
הגדירו מראש שלושה מדדים פיננסיים שתמדדו לפני ואחרי תהליך האימון: ימי גביה ממוצעים, יתרת מזומנים ממוצעת חודשית, ואחוז ההוצאות מתוך ההכנסות. לאחר שישה חודשים, השוו את המדדים ותוכלו לכמת את הערך שקיבלתם. תהליך מדידה כזה גם מגביר את המחויבות שלכם לתהליך — כי אתם רואים את ההתקדמות בזמן אמת.
שילוב אימון כלכלי עם ניהול סיכונים עסקי
ניהול תזרים מזומנים מקצועי אינו מסתיים בתכנון השגרה — הוא חייב לכלול גם תכנון לתרחישי קיצון. מאמן כלכלי מנוסה מלמד כיצד לבנות תוכנית המשכיות עסקית שמגדירה מה קורה אם לקוח גדול עוזב, אם ספק מרכזי מפסיק לספק, או אם מגיעה תקופת מיתון בלתי צפויה.
הכלי המרכזי לניהול סיכונים פיננסיים הוא ניתוח תרחישים — בניית שלושה תרחישים עיקריים: אופטימי, בסיסי ופסימי. לכל תרחיש מגדירים את ההכנסות הצפויות, ההוצאות הנדרשות ואת הפעולות שיש לנקוט. כאשר המציאות מתפתחת, אתם יודעים בדיוק לאיזה תרחיש לעבור ומה לעשות.
בניית קרן חירום עסקית
אחת ההמלצות הראשונות שמאמן כלכלי נותן היא לבנות קרן חירום עסקית של שלושה עד שישה חודשי הוצאות קבועות. קרן זו מופרדת לחלוטין מהחשבון התפעולי ומשמשת רק במצבי חירום אמיתיים. בנו אותה בהדרגה — הפרישו 5% עד 10% מכל הכנסה עד שתגיעו ליעד.
בנוסף, בדקו האם יש לכם מסגרת אשראי עסקית פנויה בבנק — לא כדי להשתמש בה באופן שוטף, אלא כרשת ביטחון. מסגרת אשראי שמוקמת בתקופה טובה זמינה כאשר הנסיבות מתהפכות. מאמן כלכלי יעזור לכם להבין מתי נכון לנצל מסגרת כזו ומתי להתרחק ממנה.
- ✗שימוש בקרן החירום להוצאות שגרתיות: ברגע שמפרים את הגבול הזה, הקרן מאבדת את תפקידה כרשת ביטחון.
- ✗אי-עדכון תוכנית הסיכונים: תוכנית שנבנתה לפני שנתיים אינה רלוונטית לתנאים הנוכחיים — עדכנו אותה אחת לחצי שנה.
- ✗הסתמכות על לקוח אחד בלבד: לקוח שמהווה יותר מ-30% מהכנסות העסק הוא סיכון תזרימי קריטי שחשוב לצמצם.
- ✗ביטוח חסר: עסקים רבים אינם מבוטחים כראוי — אירוע בלתי צפוי יכול לאיין את כל הרזרבות שבניתם.
סיכום
אימון כלכלי עם תזרים מזומנים הוא השקעה שמחזירה את עצמה פי כמה. עסקים שמשקיעים בתהליך אימון מקצועי רוכשים לא רק ידע — הם בונים מיומנויות ניהוליות, מערכות עבודה ותרבות פיננסית שמשרתת אותם לאורך שנים. הבינו שניהול תזרים מזומנים אינו נחלת רואי החשבון בלבד — זהו כלי ניהולי עוצמתי שכל בעל עסק חייב לשלוט בו.
יישמו את העקרונות שלמדתם במדריך זה: בנו תחזית תזרים חודשית, הפרידו את הכספים לקופות ייעודיות, עקבו אחרי מדדי הצלחה ברורים, ובחרו מאמן כלכלי שמבין את הצרכים הייחודיים של העסק שלכם. זכרו שהממד האנושי חשוב לא פחות מהממד הטכני — עבדו על האמונות והדפוסים שמשפיעים על ההחלטות הפיננסיות שלכם.
לבסוף, התחילו עוד היום. אל תחכו למשבר הבא כדי להבין שהתזרים שלכם זקוק לתשומת לב. כל יום שעובר ללא ניהול פיננסי מסודר הוא יום שבו העסק שלכם מפסיד הזדמנויות ומסתכן בחוסר יציבות. הצעד הראשון הוא הכי חשוב — קחו אותו עכשיו.
שאלות נפוצות
ייעוץ חשבונאי מתמקד בדיווח לאחר העובדה — הכנת דוחות, תשלום מסים ועמידה בדרישות חוק. לעומת זאת, אימון כלכלי פועל בזמן אמת ומתמקד בשינוי הרגלים, בניית מערכות ניהול ותכנון תזרים מזומנים קדימה. שני השירותים משלימים זה את זה ויחד מספקים כיסוי פיננסי מלא לעסק.
עסקים רבים מדווחים על שיפור ראשוני כבר בחודש הראשון — בעיקר בתחום הסדר הפיננסי והבהירות. שיפורים משמעותיים בתזרים המזומנים בפועל מורגשים בדרך כלל לאחר שלושה עד שישה חודשים של עבודה עקבית עם המאמן ויישום הכלים שנלמדו.
בהחלט כן. למעשה, עסקים קטנים הם אלה שנהנים ביותר מאימון כלכלי, כי לרוב אין להם מחלקת כספים פנימית. מאמן כלכלי מספק לבעל עסק קטן את הידע והכלים שעסקים גדולים מקבלים מצוות פיננסי שלם.
תזרים מזומנים שלילי מתמשך מוביל לקושי בתשלום שכר ולספקים, לפגיעה ביחסים עסקיים, לצורך בהלוואות יקרות ובסופו של דבר לסכנת סגירה. זיהוי מוקדם של תזרים שלילי צפוי מאפשר לנקוט פעולות מניעה לפני שהמצב מחמיר.
תחזית תזרים מזומנים מקצועית כוללת פירוט של כל ההכנסות הצפויות לפי מקור ותאריך, כל ההוצאות הצפויות לפי קטגוריה ותאריך, יתרת פתיחה וסגירה לכל תקופה, והשוואה בין תרחיש אופטימי לריאליסטי. כדאי לעדכן אותה מדי שבוע ולהשוות לנתונים בפועל.
צרו איתנו קשר
יש לכם שאלה או שאתם רוצים לשמוע עוד? נשמח לעמוד לרשותכם.